





















En la encuesta de 2023 del Banco Asiático de Desarrollo (ADB), los bancos señalaron como motivos de rechazo la percepción de un riesgo país elevado, la falta de garantías, una documentación mal presentada y las dudas de conocimiento del cliente (KYC). La misma encuesta estimó la brecha mundial de financiación comercial en $2.5 billones en 2022, alrededor del 10% del comercio mundial de mercancías, y el informe de diciembre de 2025 del ADB indica que se mantiene en ese nivel.
Por qué fallan las solicitudes
Aproximadamente el 20% de los bancos de la encuesta del ADB afirmó que algunas solicitudes de financiación comercial fueron rechazadas en 2022. En el gráfico de respuestas de los bancos, «otros motivos» fue el segmento mayor, con el 30%. Entre los motivos citados (la lista no es completa) figuraban un país percibido como demasiado arriesgado para el apetito de riesgo del banco (11%), una pyme sin garantías, con alto riesgo crediticio u otro motivo (10%), garantías insuficientes (7%) y una solicitud mal presentada con poca información (6%). Los documentos son un motivo entre varios, y el gráfico no los sitúa por encima de las garantías ni del riesgo país.
Las pequeñas y medianas empresas (pymes) enviaron el 38% de las solicitudes que recibieron los bancos en 2022 y concentraron el 45% de los rechazos.
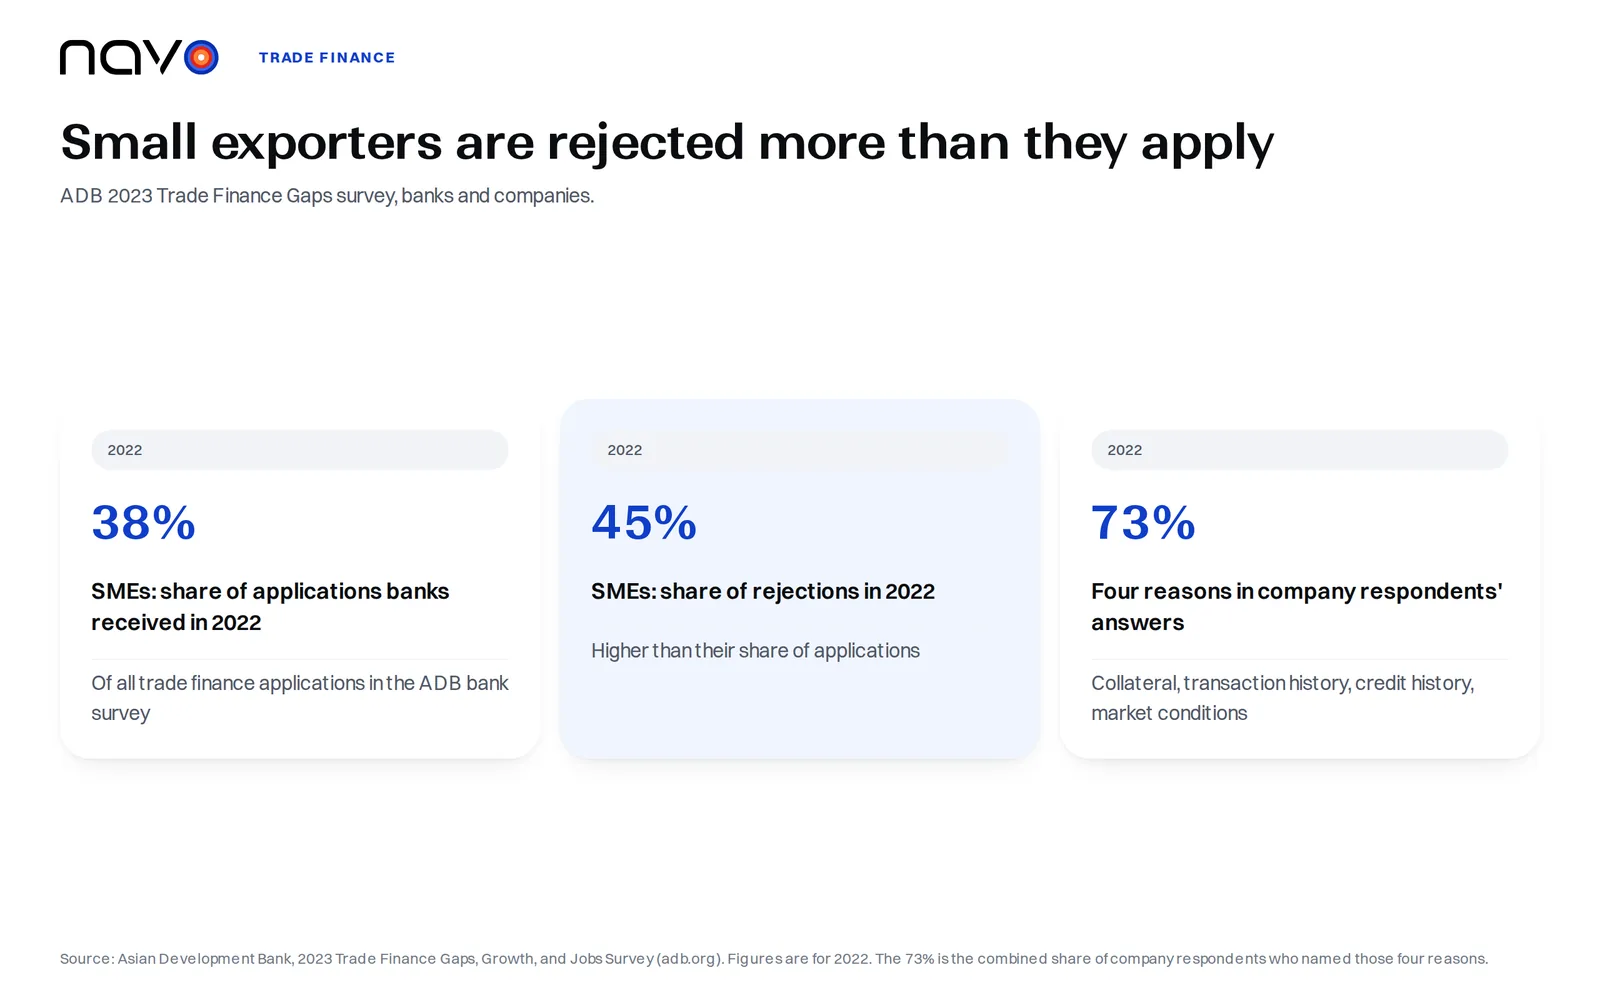
Las empresas lo ven de otra manera. En la encuesta del ADB a empresas, cuatro factores sumados explicaron el 73% de las razones de rechazo citadas por las empresas encuestadas: la falta de garantías que exigen los prestamistas, la ausencia de historial de operaciones o de relaciones duraderas con los banqueros, un historial crediticio o de cumplimiento insuficiente y unas condiciones de mercado desfavorables. Solo las garantías supusieron el 22%. El ADB señala que las percepciones de las empresas coinciden solo en parte con lo que informan los bancos, y que las empresas pueden tener margen para trabajar en cuestiones internas que dependen de ellas, entre las que menciona la educación financiera, la capacidad de presentar propuestas de financiación bancables y la ayuda proactiva con la debida diligencia y los requisitos de KYC.
El comunicado de enero de 2026 del ADB sobre su encuesta más reciente sugiere que la tasa de rechazo de las pymes (41%) ha bajado hasta casi el mismo nivel que la de las grandes y medianas corporaciones (40%), aunque esto requiere más investigación.
Exportador e importador quieren cosas opuestas
La Administración de Comercio Internacional de EE. UU. (U.S. International Trade Administration) resume el conflicto en una frase para cada parte. Para los exportadores, toda venta es un regalo hasta que se recibe el pago, así que quieren cobrar lo antes posible. Para los importadores, todo pago es una donación hasta que se reciben las mercancías, así que quieren recibir primero las mercancías y retrasar el pago, preferiblemente hasta que las hayan revendido. La agencia enumera cinco métodos de pago principales en las operaciones internacionales: pago anticipado, cartas de crédito, cobranzas documentarias, cuenta abierta y consignación.
El pago anticipado elimina el riesgo de crédito del exportador. También es la opción menos atractiva para el comprador, y un exportador que insista en ella como única forma de vender puede perder frente a competidores que ofrezcan mejores condiciones. La cuenta abierta está en el otro extremo: las mercancías se envían y se entregan antes de que venza el pago, lo que la convierte en una de las opciones de mayor riesgo para el exportador. Quien fije el precio de un envío según estas condiciones de pago puede partir de las tarifas spot marítimas por naviera para ver cuánto cuesta el tramo de flete.
Una carta de crédito paga contra documentos
Una carta de crédito es un compromiso contractual del banco del comprador extranjero de pagar una vez que el exportador envía las mercancías y presenta la documentación exigida al banco del exportador, tal como la define la página sobre cartas de crédito de la ITA. El exportador obtiene una garantía de pago y el importador, condiciones de pago razonables. La guía de métodos de pago considera útil este instrumento cuando es difícil obtener información crediticia fiable sobre un comprador extranjero y el exportador confía en el banco del comprador.
La prueba del banco está escrita en el propio crédito. El pago se efectúa siempre que se hayan cumplido los términos y condiciones establecidos en la carta de crédito, lo que se verifica mediante la presentación de todos los documentos exigidos.
Qingdao: una disputa por resguardos de almacén ante los tribunales
Prestar contra papel presupone que el papel representa mercancía real. Qingdao es un caso documentado en el que esa suposición se puso a prueba ante un tribunal. A finales de mayo de 2014 surgieron pruebas de un fraude considerable relacionado con metal que supuestamente estaba almacenado en depósitos de Qingdao y Penglai, en China. El Tribunal Mercantil inglés (Commercial Court) lo recogió en su sentencia en el caso Mercuria v Citibank, dictada el 22 de mayo de 2015, y añadió que las investigaciones seguían en curso y que parecía que cantidades sustanciales de metal podían faltar en los almacenes o haber sido pignoradas más de una vez. En Penglai, Citi supuestamente tenía metal amparado por cinco resguardos de almacén que representaban aproximadamente 20.000 toneladas de aluminio. El 4 de junio de 2014 le comunicaron que un control de existencias realizado la semana anterior había encontrado en el puerto solo 16.000 toneladas.
Las operaciones eran acuerdos de recompra (repo) y no cartas de crédito. Citi reconvino por unos US$271 millones por el precio del metal en las ventas a plazo y sostuvo que había cumplido su obligación de entrega al ofrecer resguardos de almacén endosados en blanco. El juez no estuvo de acuerdo en ese punto: la entrega por Citi de resguardos de almacén endosados no constituía una buena entrega de metal a Mercuria a los efectos de los Master Agreements, de modo que Citi no tenía derecho a una sentencia por el precio impagado de ese metal. La misma sentencia concluyó que las notificaciones que Citi envió a Mercuria eran válidas y que Mercuria incumplía de forma continuada sus obligaciones de pago, pero que Citi no tenía derecho a cobrar en ese momento el precio del metal.
El despacho de abogados HFW, al comentar la sentencia, dijo que ilustra las dificultades a las que puede llevar un acuerdo aparentemente corriente cuando se desmorona, y que no es concluyente para otros afectados por Qingdao.
Una garantía pública para el préstamo que respalda la exportación
El Export-Import Bank of the United States describe su Working Capital Loan Guarantee en su página Get Financing: para una empresa con al menos un año de antigüedad, EXIM trabaja con el prestamista privado y garantiza el principal y los intereses del 90% de las cuentas por cobrar relacionadas con la exportación y del 75% de los inventarios relacionados con la exportación. EXIM afirma que respalda el préstamo del banco y aumenta la capacidad de endeudamiento del prestatario.
Preguntas frecuentes
¿Una carta de crédito protege tanto al comprador como al exportador?
Sí. La Administración de Comercio Internacional de EE. UU. (U.S. International Trade Administration) señala que una carta de crédito también protege al comprador, porque no surge ninguna obligación de pago hasta que las mercancías se han enviado como se prometió.
¿Qué es la consignación en la exportación?
La consignación es una variante de la cuenta abierta en la que el exportador cobra solo después de que el distribuidor extranjero haya vendido las mercancías al cliente final. El exportador conserva la titularidad hasta entonces. La ITA califica el método de muy arriesgado porque no se garantiza ningún pago.
¿Una cobranza documentaria verifica los documentos del comprador como una carta de crédito?
No. La ITA señala que las cobranzas documentarias no ofrecen ningún proceso de verificación y solo un recurso limitado si el comprador no paga, aunque los bancos actúen como facilitadores. Por lo general son más baratas que las cartas de crédito.