





















Nell’indagine 2023 della Banca asiatica di sviluppo (ADB), le banche hanno indicato come motivi di rifiuto la percezione di un elevato rischio paese, la mancanza di garanzie, una documentazione presentata male e i dubbi sulla conoscenza del cliente (KYC). La stessa indagine stimava il divario globale della finanza commerciale in $2.5 trilioni nel 2022, circa il 10% del commercio mondiale di merci, e la nota di dicembre 2025 dell’ADB afferma che resta a quel livello.
Perché le richieste falliscono
Circa il 20% delle banche dell’indagine ADB ha dichiarato che nel 2022 alcune richieste di finanza commerciale erano state respinte. Nel grafico delle risposte delle banche, «altri motivi» era la fetta più grande, con il 30%. Tra i motivi indicati (elenco non completo) c’erano un paese percepito come troppo rischioso rispetto alla propensione al rischio della banca (11%), una PMI senza garanzie, con alto rischio di credito o per altra ragione (10%), garanzie insufficienti (7%) e una richiesta presentata male, con troppe poche informazioni (6%). I documenti sono un motivo fra tanti, e il grafico non li pone al di sopra delle garanzie o del rischio paese.
Le piccole e medie imprese (PMI) hanno inviato il 38% delle richieste ricevute dalle banche nel 2022 e hanno subito il 45% dei rifiuti.
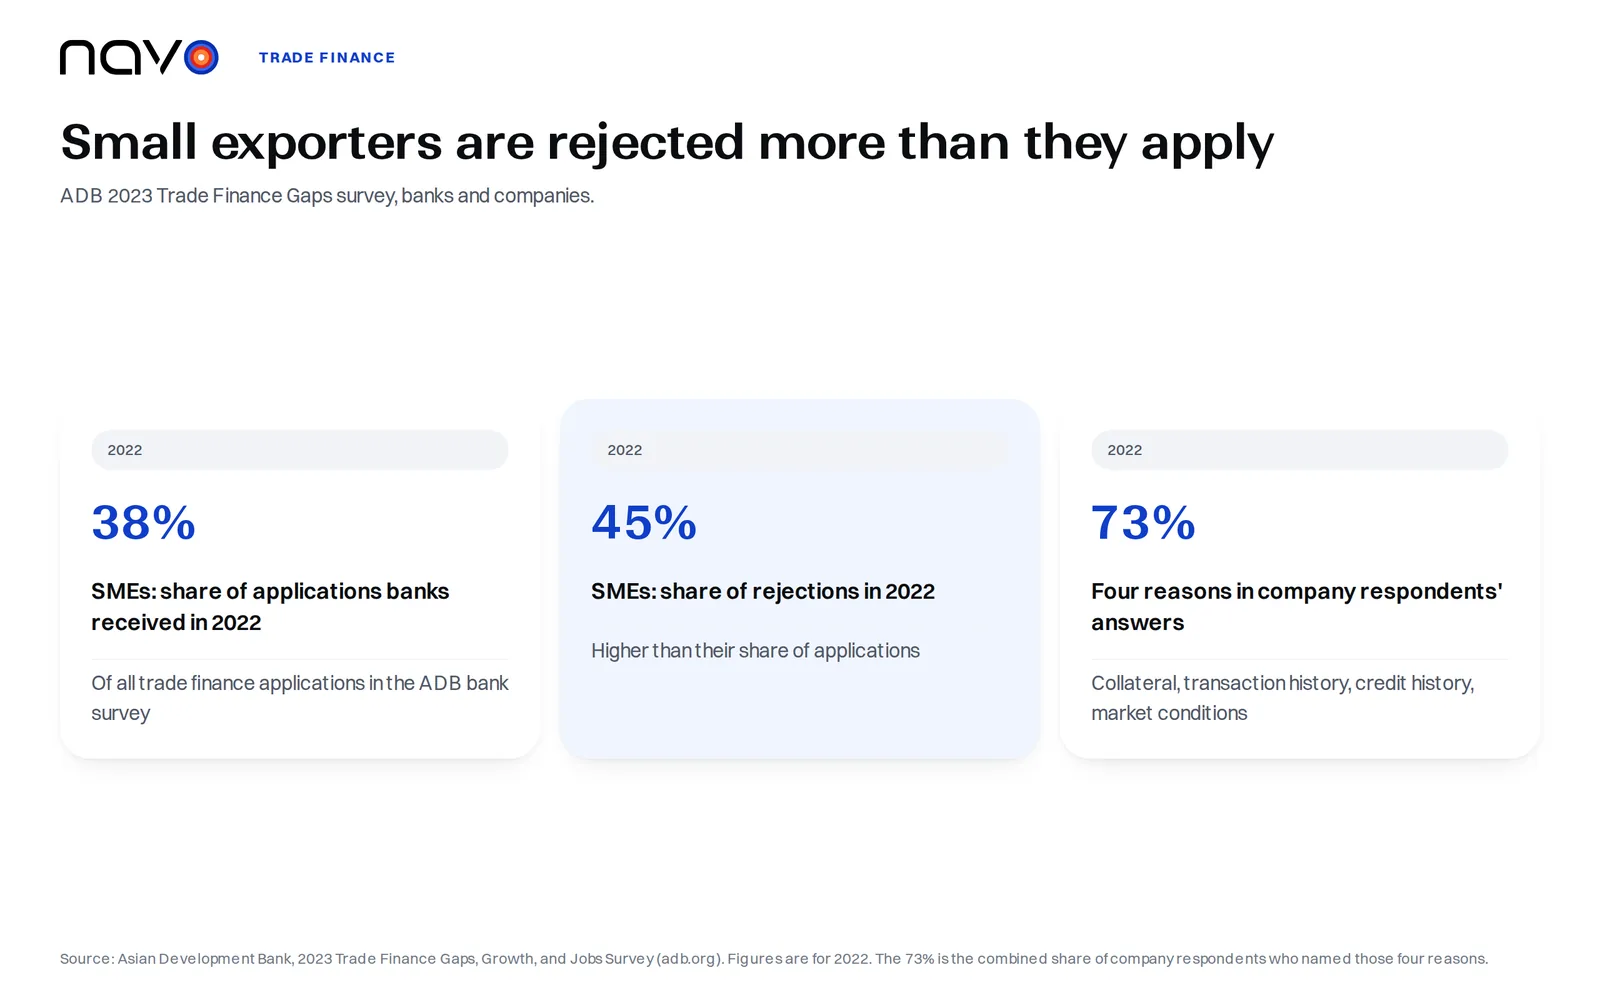
Le imprese la descrivono in modo diverso. Nell’indagine ADB presso le imprese, quattro fattori insieme rappresentavano il 73% delle ragioni di rifiuto citate dalle imprese intervistate: la mancanza di garanzie richieste dai finanziatori, l’assenza di storico delle operazioni o di rapporti di lungo periodo con i banchieri, uno storico creditizio o di performance insufficiente e condizioni di mercato sfavorevoli. Le sole garanzie pesavano per il 22%. L’ADB osserva che la percezione delle imprese coincide solo in parte con quanto riferiscono le banche, e che le imprese possono avere margini di lavoro su questioni interne sotto il loro controllo, citando l’educazione finanziaria, la capacità di presentare proposte di finanziamento bancabili e l’aiuto proattivo con la due diligence e i requisiti KYC.
Il comunicato di gennaio 2026 dell’ADB sulla sua indagine più recente suggerisce che il tasso di rifiuto per le PMI (41%) sia sceso quasi allo stesso livello di quello delle grandi e medie corporate (40%), anche se servono ulteriori ricerche.
Esportatore e importatore vogliono cose opposte
La U.S. International Trade Administration riassume il conflitto in una riga per parte. Per gli esportatori, ogni vendita è un regalo finché non si riceve il pagamento, quindi vogliono i soldi il prima possibile. Per gli importatori, ogni pagamento è una donazione finché non si ricevono le merci, quindi vogliono prima le merci e un pagamento dilazionato, preferibilmente fino a quando le merci sono state rivendute. L’agenzia elenca cinque metodi di pagamento principali nelle transazioni internazionali: pagamento anticipato, lettere di credito, incassi documentari, conto aperto e conto deposito (consignment).
Il pagamento anticipato elimina il rischio di credito dell’esportatore. È anche l’opzione meno attraente per l’acquirente, e un esportatore che lo pretende come unico modo di vendere può perdere contro concorrenti che offrono condizioni migliori. Il conto aperto sta all’estremo opposto: le merci vengono spedite e consegnate prima della scadenza del pagamento, il che lo rende una delle opzioni a più alto rischio per l’esportatore. Chi prezza una spedizione con queste condizioni di pagamento può partire dalle tariffe spot marittime per vettore per vedere quanto costa la tratta di trasporto.
Una lettera di credito paga contro documenti
Una lettera di credito è un impegno contrattuale della banca dell’acquirente estero a pagare una volta che l’esportatore spedisce le merci e presenta la documentazione richiesta alla banca dell’esportatore, come la definisce la pagina dell’ITA sulla lettera di credito. L’esportatore ottiene una garanzia di pagamento e l’importatore condizioni di pagamento ragionevoli. La guida ai metodi di pagamento definisce lo strumento utile quando è difficile ottenere informazioni creditizie affidabili su un acquirente estero e l’esportatore si fida della banca dell’acquirente.
Il criterio della banca è scritto nel credito stesso. Il pagamento è effettuato a condizione che i termini e le condizioni indicati nella lettera di credito siano stati rispettati, come verificato tramite la presentazione di tutti i documenti richiesti.
Qingdao: una controversia sulle polizze di deposito in tribunale
Prestare contro carta presuppone che la carta rappresenti merce reale. Qingdao è un caso documentato in cui questo presupposto è stato messo alla prova in tribunale. Alla fine di maggio 2014 sono emerse prove di una frode significativa riguardante metallo che avrebbe dovuto trovarsi in magazzini a Qingdao e Penglai, in Cina. La Commercial Court inglese lo ha registrato nella sua sentenza Mercuria v Citibank, emessa il 22 maggio 2015, aggiungendo che le indagini erano in corso e che sembrava che quantità consistenti di metallo potessero mancare nei magazzini o essere state date in pegno più di una volta. A Penglai, Citi deteneva presumibilmente metallo in base a cinque polizze di deposito che rappresentavano circa 20.000 tonnellate di alluminio. Il 4 giugno 2014 le fu comunicato che un controllo delle scorte della settimana precedente aveva trovato solo 16.000 tonnellate presenti nel porto.
Le operazioni erano pronti contro termine (repo) e non lettere di credito. Citi ha proposto una domanda riconvenzionale per circa US$271 milioni a titolo di prezzo del metallo nelle vendite a termine e ha sostenuto di aver adempiuto all’obbligo di consegna offrendo polizze di deposito girate in bianco. Il giudice non è stato d’accordo su questo punto: l’offerta da parte di Citi di polizze di deposito girate non costituiva una valida consegna del metallo a Mercuria ai fini dei Master Agreements, quindi Citi non aveva diritto a una sentenza per il prezzo non pagato di quel metallo. La stessa sentenza ha stabilito che le comunicazioni notificate da Citi a Mercuria erano valide e che Mercuria era in continua violazione dei propri obblighi di pagamento, ma che Citi, in quel momento, non aveva diritto al pagamento del prezzo del metallo.
Lo studio legale HFW, commentando la sentenza, ha affermato che essa illustra le difficoltà a cui può portare un accordo apparentemente comune quando si sfalda, e che non è determinante per gli altri coinvolti nel caso Qingdao.
Una garanzia pubblica per il prestito che sta dietro l’export
L’Export-Import Bank of the United States descrive la propria Working Capital Loan Guarantee nella sua pagina Get Financing: per un’impresa attiva da almeno un anno, EXIM collabora con il finanziatore privato e garantisce capitale e interessi per il 90% dei crediti commerciali legati all’export e per il 75% delle scorte legate all’export. EXIM afferma di sostenere il prestito della banca e di aumentare la capacità di indebitamento del mutuatario.
Domande frequenti
Una lettera di credito protegge anche l'acquirente, oltre all'esportatore?
Sì. La U.S. International Trade Administration afferma che una lettera di credito protegge anche l'acquirente, perché non sorge alcun obbligo di pagamento finché le merci non sono state spedite come promesso.
Che cos'è il conto deposito (consignment) nell'export?
Il conto deposito è una variante del conto aperto in cui l'esportatore viene pagato solo dopo che il distributore estero ha venduto le merci al cliente finale. Fino ad allora l'esportatore mantiene la proprietà. L'ITA definisce il metodo molto rischioso perché nessun pagamento è garantito.
Un incasso documentario verifica i documenti dell'acquirente come una lettera di credito?
No. L'ITA afferma che gli incassi documentari non offrono alcun processo di verifica e solo un ricorso limitato se l'acquirente non paga, anche se le banche fanno da intermediarie. In genere costano meno delle lettere di credito.