





















아시아개발은행(ADB)의 2023년 조사에서 은행들은 신청을 거절하는 이유로 높은 국가 리스크에 대한 인식, 담보 부족, 부실하게 제출된 서류, 고객확인(KYC) 우려를 들었습니다. 같은 조사는 2022년 세계 무역금융 갭을 약 2.5조 달러, 즉 세계 상품 무역의 약 10%로 추정했고, ADB의 2025년 12월 브리프는 이 수준이 유지되고 있다고 밝힙니다.
신청이 실패하는 이유
ADB 조사에 응한 은행의 약 20%는 2022년에 일부 무역금융 신청을 거절했다고 답했습니다. 조사의 은행 응답 차트에서 ’기타 사유’가 30%로 가장 큰 비중을 차지했습니다. 명시된 사유(전체 목록은 아님)로는 은행의 위험 선호도에 비해 위험하다고 인식된 국가(11%), 담보가 없는 중소기업, 높은 신용 리스크 또는 기타 사유(10%), 담보 부족(7%), 정보가 너무 적은 부실한 신청서(6%)가 있었습니다. 서류는 여러 이유 중 하나일 뿐이며, 차트는 서류를 담보나 국가 리스크보다 앞에 두지 않습니다.
중소기업(SME)은 2022년에 은행이 받은 신청의 38%를 냈지만 거절의 45%를 차지했습니다.
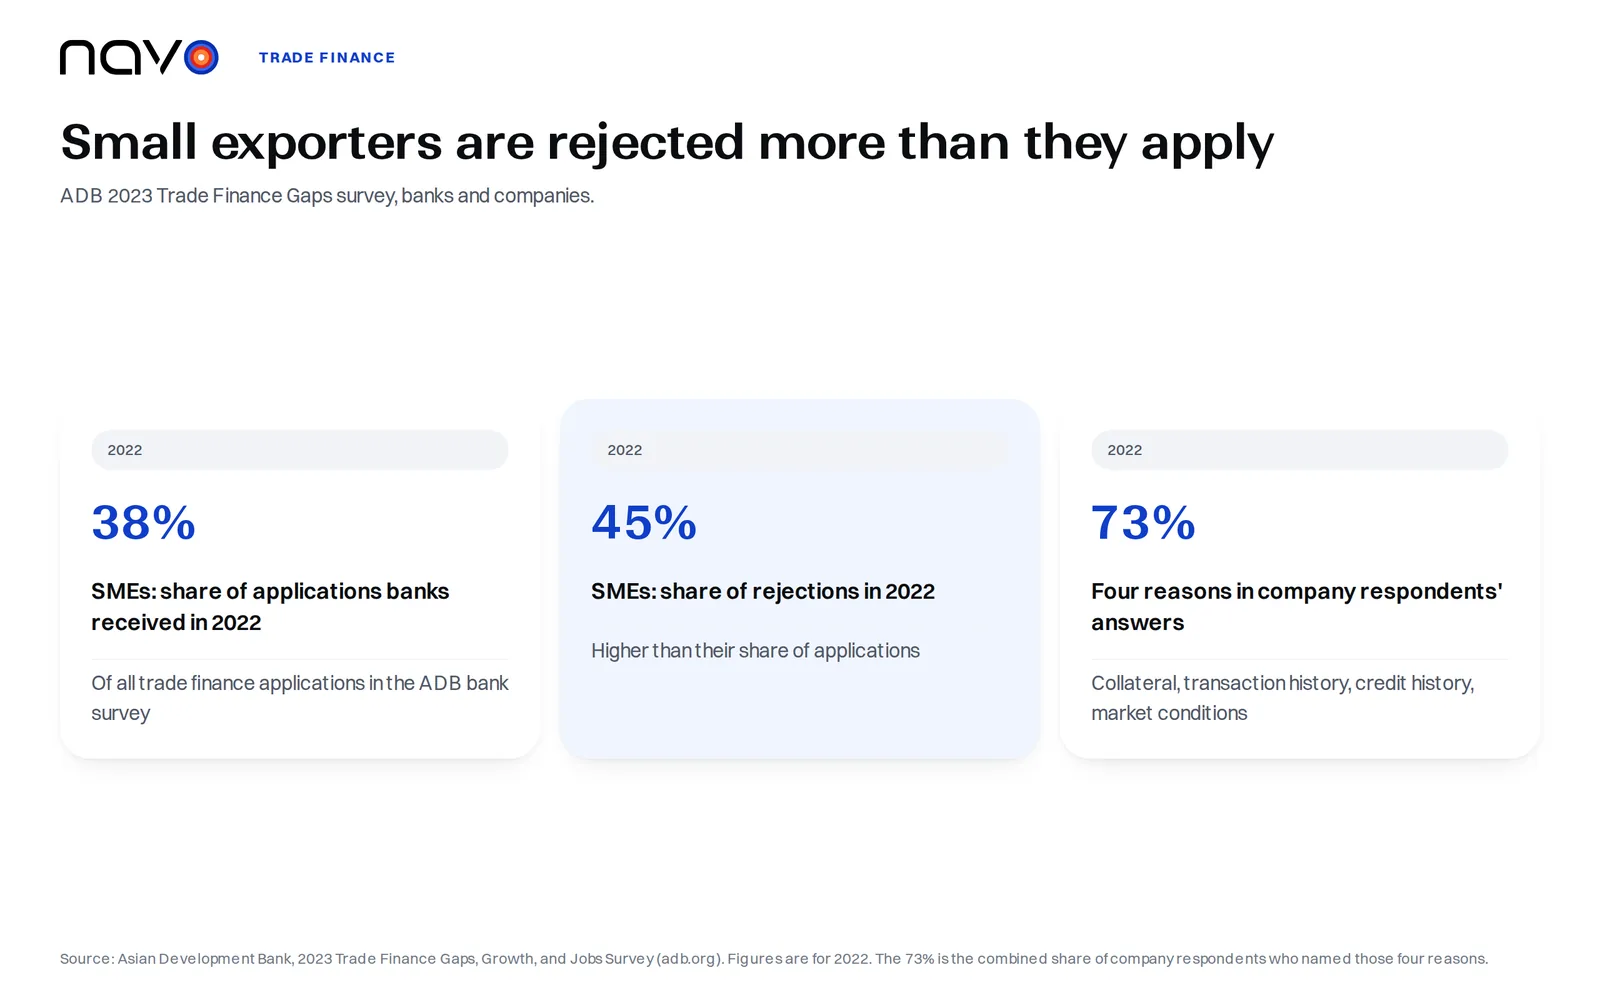
기업들은 다르게 설명합니다. ADB의 기업 조사에서는 네 가지 요인을 합치면 기업 응답자가 든 거절 사유의 73%를 차지했습니다. 대출기관이 요구하는 담보의 부족, 거래 이력이나 은행과의 장기적 관계의 부재, 부족한 신용 또는 실적 이력, 불리한 시장 여건입니다. 담보만으로 22%였습니다. ADB는 기업의 인식이 은행이 보고하는 내용과 일부만 일치한다고 하면서, 기업이 스스로 통제할 수 있는 내부 문제를 개선할 여지가 있을 수 있다고 말하며 재무 이해력, 은행이 받아들일 만한 금융 제안서를 제시하는 능력, 실사와 KYC 요건에 대한 선제적 대응을 꼽았습니다.
ADB가 새 조사에 대해 낸 2026년 1월 보도자료는 중소기업의 거절률(41%)이 대기업 및 중견기업(40%)과 거의 같은 수준으로 떨어졌음을 시사하지만, 추가 연구가 필요하다고 합니다.
수출자와 수입자는 정반대를 원합니다
U.S. International Trade Administration은 이 충돌을 각각 한 줄로 설명합니다. 수출자에게는 대금을 받기 전까지 모든 판매가 선물이므로 가능한 한 빨리 돈을 받기를 원합니다. 수입자에게는 물품을 받기 전까지 모든 지급이 기부이므로 물품을 먼저 받고 지급은 늦추기를, 가급적 물품을 되팔 때까지 미루기를 원합니다. 이 기관은 국제 거래의 주요 결제 방식으로 선지급, 신용장, 추심결제(documentary collection), 오픈 어카운트, 위탁판매의 다섯 가지를 듭니다.
선지급은 수출자의 신용 리스크를 없애줍니다. 하지만 구매자에게는 가장 매력이 떨어지는 선택이며, 이것만을 유일한 판매 방식으로 고집하는 수출자는 더 나은 조건을 내놓는 경쟁사에 밀릴 수 있습니다. 오픈 어카운트는 정반대 끝에 있습니다. 대금 지급 기한 전에 물품이 선적되고 인도되므로 수출자에게 가장 위험이 높은 방식 중 하나입니다. 이런 결제 조건에 맞춰 화물 가격을 책정하는 수출자는 선사별 해상 스팟 운임에서 운송 구간의 비용을 확인하는 것부터 시작할 수 있습니다.
신용장은 서류와 맞바꿔 지급합니다
ITA의 신용장 페이지의 정의에 따르면, 신용장은 수출자가 물품을 선적하고 수출자의 은행에 필요한 서류를 제시하면 지급하겠다는 해외 구매자 은행의 계약상 약속입니다. 수출자는 지급 보증을 얻고, 수입자는 합리적인 지급 조건을 얻습니다. 결제 방식 안내서는 해외 구매자에 대한 신뢰할 만한 신용 정보를 얻기 어렵고 수출자가 구매자의 은행을 신뢰할 때 이 수단이 유용하다고 설명합니다.
은행의 심사 기준은 신용장 안에 적혀 있습니다. 신용장에 명시된 조건이 충족되었고, 필요한 모든 서류의 제시를 통해 이를 확인했다면 지급이 이루어집니다.
칭다오: 법정에 간 창고 증권 분쟁
서류를 근거로 한 대출은 그 서류가 실제 물품을 나타낸다고 가정합니다. 칭다오는 이 가정이 법정에서 시험대에 오른 기록된 사례 중 하나입니다. 2014년 5월 말, 중국 칭다오와 펑라이의 창고에 보관되어 있어야 할 금속과 관련된 중대한 사기의 증거가 드러났습니다. 영국 상사법원(English Commercial Court)은 2015년 5월 22일에 선고한 Mercuria v Citibank 판결에서 이를 기록하면서, 조사가 진행 중이며 상당량의 금속이 창고에서 사라졌거나 이중 이상으로 담보로 제공되었을 수 있다고 덧붙였습니다. 펑라이에서 Citi는 알루미늄 약 20,000톤에 해당하는 창고 증권 5장으로 금속을 보유하고 있다고 여겨졌습니다. 2014년 6월 4일 Citi는 전주의 재고 확인에서 항구에 16,000톤만 있었다는 통보를 받았습니다.
이 거래는 신용장이 아니라 환매조건부(repo) 거래였습니다. Citi는 선물 매매에서 금속 대금으로 약 US$271 million을 반소로 청구하면서, 백지 배서한 창고 증권을 제시함으로써 인도 의무를 다했다고 주장했습니다. 재판부는 이 점에 동의하지 않았습니다. Citi가 배서된 창고 증권을 제시한 것은 기본 계약(Master Agreements)의 취지상 Mercuria에 대한 금속의 적법한 인도가 아니므로, Citi는 그 금속의 미지급 대금에 대한 판결을 받을 자격이 없다는 것입니다. 같은 판결은 Citi가 Mercuria에 송달한 통지가 유효하고 Mercuria가 지급 의무를 계속 위반하고 있었다고 보았지만, 그럼에도 Citi는 그 시점에 금속 대금을 지급받을 자격이 없다고 판단했습니다.
법무법인 HFW는 이 판결에 대해, 겉보기에 흔한 거래 구조도 무너지기 시작하면 어떤 어려움으로 이어질 수 있는지를 보여주며, 칭다오 사건에 얽힌 다른 당사자들에게 결정적인 것은 아니라고 논평했습니다.
수출 뒤에 있는 대출에 대한 정부 보증
Export-Import Bank of the United States는 Get Financing 페이지에서 운전자금 대출 보증(Working Capital Loan Guarantee)을 설명합니다. 설립 1년 이상인 기업에 대해 EXIM은 민간 대출기관과 협력하여 수출 관련 매출채권의 90%와 수출 관련 재고의 75%에 대해 원금과 이자를 보증합니다. EXIM은 은행의 대출을 뒷받침하고 차입자의 차입 능력을 높인다고 밝힙니다.
자주 묻는 질문
신용장은 수출자뿐 아니라 구매자도 보호하나요?
네. U.S. International Trade Administration은 물품이 약속대로 선적되기 전에는 지급 의무가 생기지 않으므로 신용장이 구매자도 보호한다고 설명합니다.
수출에서 위탁판매(consignment)란 무엇인가요?
위탁판매는 오픈 어카운트의 변형으로, 해외 유통업체가 최종 고객에게 물품을 판매한 뒤에야 수출자가 대금을 받습니다. 그때까지 수출자가 소유권을 유지합니다. ITA는 지급이 보장되지 않기 때문에 매우 위험한 방식이라고 말합니다.
추심결제는 신용장처럼 구매자의 서류를 검증하나요?
아니요. ITA에 따르면 은행이 중개 역할을 하더라도 추심결제에는 검증 절차가 없고, 구매자가 지급하지 않을 때 쓸 수 있는 구제 수단도 제한적입니다. 일반적으로 신용장보다 비용이 적게 듭니다.