





















בסקר 2023 של Asian Development Bank מנו הבנקים כסיבות לדחיית בקשות את התפיסה של סיכון מדינה גבוה, היעדר בטוחות, הצגה לקויה של מסמכים ודאגות בנושא הכר את הלקוח (KYC). אותו סקר העריך את פער מימון הסחר העולמי ב-$2.5 trillion ב-2022, כ-10% מהסחר העולמי בסחורות, והתקציר של ADB מדצמבר 2025 אומר שהוא נותר ברמה הזאת.
למה בקשות נכשלות
כ-20% מהבנקים בסקר ADB אמרו שחלק מהבקשות למימון סחר נדחו ב-2022. בתרשים תשובות הבנקים בסקר, “סיבות אחרות” היתה הפרוסה הגדולה ביותר, 30%. הסיבות שנקבו בשמן (לא רשימה מלאה) כללו מדינה שנתפסת כמסוכנת מדי ביחס לתיאבון הסיכון של הבנק (11%), עסק קטן או בינוני ללא בטוחות, עם סיכון אשראי גבוה או מסיבה אחרת (10%), בטוחות לא מספקות (7%), ובקשה שהוגשה בצורה לקויה עם מעט מדי מידע (6%). מסמכים הם סיבה אחת מבין כמה, והתרשים אינו מדרג אותם מעל בטוחות או סיכון מדינה.
עסקים קטנים ובינוניים (SMEs) שלחו 38% מהבקשות שהבנקים קיבלו ב-2022 וספגו 45% מהדחיות.
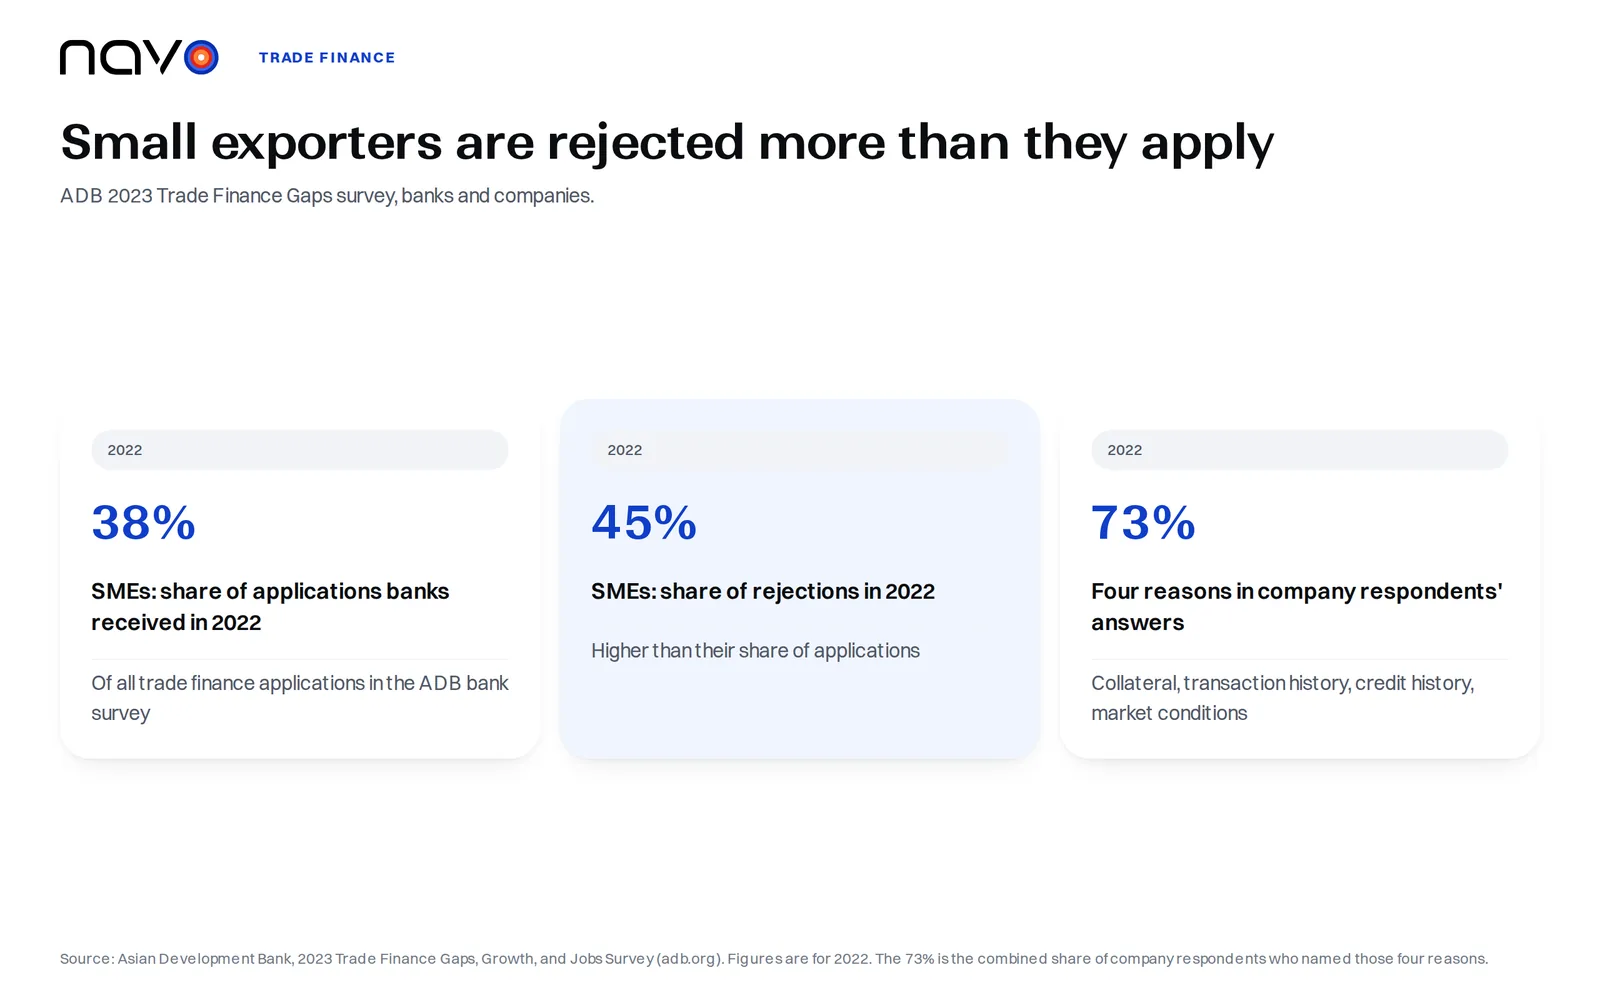
החברות מתארות את זה אחרת. בסקר החברות של ADB, ארבעה גורמים יחד היוו 73% מהסיבות לדחייה שמסרו החברות המשיבות: היעדר הבטוחות שהמלווים דורשים, היעדר היסטוריית עסקאות או קשרים ארוכי טווח עם בנקאים, היסטוריית אשראי או ביצועים לא מספקת, ותנאי שוק לא נוחים. בטוחות לבדן היו 22%. ADB אומר שתפיסות החברות מתיישבות עם דיווחי הבנקים רק באופן חלקי, ושלחברות עשוי להיות מרווח לעבוד על סוגיות פנימיות שבשליטתן, ובהן אוריינות פיננסית, היכולת להציג הצעות מימון בנות מימון בנקאי, וסיוע יזום בדרישות בדיקת נאותות ו-KYC.
הודעת ADB לעיתונות מינואר 2026 על הסקר החדש שלו מעלה שיעורי דחייה של עסקים קטנים ובינוניים (41%) ירדו כמעט לאותה רמה כמו אלה של תאגידים גדולים ובינוניים-גדולים (40%), אם כי הדבר דורש מחקר נוסף.
יצואן ויבואן רוצים דברים הפוכים
U.S. International Trade Administration מנסחת את הניגוד במשפט אחד לכל צד. מבחינת יצואנים, כל מכירה היא מתנה עד שהתשלום מתקבל, ולכן הם רוצים את הכסף מוקדם ככל האפשר. מבחינת יבואנים, כל תשלום הוא תרומה עד שהסחורה מתקבלת, ולכן הם רוצים קודם את הסחורה ותשלום מאוחר, רצוי עד אחרי שהסחורה נמכרה הלאה. הסוכנות מונה חמש שיטות תשלום עיקריות בעסקאות בינלאומיות: מזומן מראש, מכתבי אשראי, גבייה דוקומנטרית, חשבון פתוח ומשלוח בקונסיגנציה.
מזומן מראש מסיר את סיכון האשראי של היצואן. זו גם האפשרות הפחות אטרקטיבית עבור הקונה, ויצואן שמתעקש עליה כדרך המכירה היחידה עלול להפסיד למתחרים שמציעים תנאים טובים יותר. חשבון פתוח נמצא בקצה השני: הסחורה נשלחת ומגיעה לפני מועד התשלום, ולכן זו אחת האפשרויות המסוכנות ביותר ליצואן. יצואן שמתמחר משלוח מול תנאי תשלום אלה יכול להתחיל מתעריפי ספוט בשילוח ימי לפי מוביל כדי לראות כמה עולה קטע ההובלה.
מכתב אשראי משלם מול מסמכים
מכתב אשראי הוא התחייבות חוזית של הבנק של הקונה הזר לשלם לאחר שהיצואן שלח את הסחורה והציג את המסמכים הנדרשים לבנק של היצואן, כפי שדף מכתב האשראי של ITA מגדיר אותו. היצואן מקבל ערובה לתשלום, והיבואן מקבל תנאי תשלום סבירים. מדריך שיטות התשלום מתאר את המכשיר כשימושי כשקשה להשיג מידע אשראי אמין על קונה זר והיצואן סומך על הבנק של הקונה.
מבחן הבנק כתוב בתוך המכתב עצמו. התשלום מתבצע בתנאי שהתנאים וההוראות הכתובים במכתב האשראי התקיימו, כפי שנבדק באמצעות הגשת כל המסמכים הנדרשים.
צ’ינגדאו: סכסוך על שטרי מחסן בבית משפט
מתן אשראי כנגד ניירת מניח שהניירת מייצגת סחורה אמיתית. צ’ינגדאו היא מקרה מתועד אחד שבו ההנחה הזאת נבחנה בבית משפט. בסוף מאי 2014 צצו ראיות להונאה משמעותית הקשורה למתכת שהיתה אמורה להיות מאוחסנת במחסנים בצ’ינגדאו ובפנגלאי שבסין. בית המשפט המסחרי האנגלי רשם זאת בפסק הדין בעניין Mercuria v Citibank שניתן ב-22 במאי 2015, והוסיף שהחקירות נמשכות ושנראה שכמויות משמעותיות של מתכת עשויות להיות חסרות במחסנים או משועבדות יותר מפעם אחת. בפנגלאי, Citi החזיקה לכאורה מתכת לפי חמישה שטרי מחסן שייצגו כ-20,000 tonnes של אלומיניום. ב-4 ביוני 2014 נאמר לה שספירת מלאי בשבוע הקודם מצאה בנמל רק 16,000 tonnes.
העסקאות היו עסקאות ריפו ולא מכתבי אשראי. Citi הגישה תביעה שכנגד בסך כ-US$271 million בגין מחיר המתכת במכירות הקדימה וטענה שמילאה את חובת האספקה שלה בכך שהציגה שטרי מחסן שהוסבו בחתימה בלבד. השופט לא קיבל זאת בנקודה זו: הצגת שטרי המחסן המוסבים על ידי Citi לא היתה אספקה תקינה של מתכת ל-Mercuria לצורכי הסכמי המסגרת, ולכן Citi לא היתה זכאית לפסק דין על המחיר שלא שולם בגין אותה מתכת. אותו פסק דין קבע שההודעות ש-Citi שלחה ל-Mercuria היו תקפות וש-Mercuria היתה בהפרה מתמשכת של התחייבויות התשלום שלה, ועם זאת Citi לא היתה זכאית לקבל את מחיר המתכת באותו שלב.
משרד עורכי הדין HFW, בהערותיו על פסק הדין, אמר שהוא ממחיש את הקשיים שהסדר שנראה שגרתי עלול להוביל אליהם כשהוא מתפרק, ושהוא אינו חד-משמעי לגבי אחרים שנקלעו לפרשת צ’ינגדאו.
ערבות ממשלתית להלוואה שמאחורי היצוא
ה-Export-Import Bank of the United States מתארת את ערבות ההלוואה להון חוזר שלה בדף קבלת המימון: עבור עסק בן שנה לפחות, EXIM עובדת עם המלווה הפרטי וערבה לקרן ולריבית בגובה 90% מהחייבים הקשורים ליצוא ו-75% מהמלאי הקשור ליצוא. EXIM אומרת שהיא מגבה את הלוואת הבנק ומגדילה את כוח ההלוואה של הלווה.
שאלות נפוצות
האם מכתב אשראי מגן על הקונה בדיוק כמו על היצואן?
כן. U.S. International Trade Administration אומרת שמכתב אשראי מגן גם על הקונה, משום שלא נוצרת חובת תשלום עד שהסחורה נשלחה כפי שהובטח.
מהי קונסיגנציה ביצוא?
קונסיגנציה היא וריאציה של חשבון פתוח שבה היצואן מקבל תשלום רק לאחר שהמפיץ הזר מכר את הסחורה ללקוח הקצה. היצואן שומר על הבעלות עד אז. ITA מכנה את השיטה מסוכנת מאוד משום שאין תשלום מובטח.
האם גבייה דוקומנטרית בודקת את מסמכי הקונה כמו מכתב אשראי?
לא. ITA אומרת שגבייה דוקומנטרית אינה מציעה תהליך אימות ומעניקה רק זכות חזרה מוגבלת אם הקונה אינו משלם, אף שהבנקים משמשים מתווכים. בדרך כלל היא זולה יותר ממכתבי אשראי.