





















В опросе 2023 года Asian Development Bank банки назвали причинами отклонения заявок воспринимаемый высокий риск страны, нехватку обеспечения, плохо оформленную документацию и опасения по поводу идентификации клиента (KYC). Тот же опрос оценил глобальный разрыв в торговом финансировании в $2.5 триллиона в 2022 году, около 10% мировой торговли товарами, а декабрьский обзор ADB 2025 года говорит, что он остаётся на этом уровне.
Почему заявки не проходят
Около 20% банков в опросе ADB сообщили, что часть заявок на торговое финансирование в 2022 году была отклонена. На диаграмме ответов банков самую большую долю, 30%, заняли «другие причины». Среди названных причин (список неполный) были страна, которую считают слишком рискованной для аппетита банка к риску (11%), МСП без обеспечения, с высоким кредитным риском или по другой причине (10%), недостаточное обеспечение (7%) и плохо оформленная заявка со слишком малым объёмом информации (6%). Документы остаются одной из нескольких причин, и диаграмма не ставит их выше обеспечения или риска страны.
Малые и средние предприятия (МСП) подали 38% заявок, полученных банками в 2022 году, и получили 45% отказов.
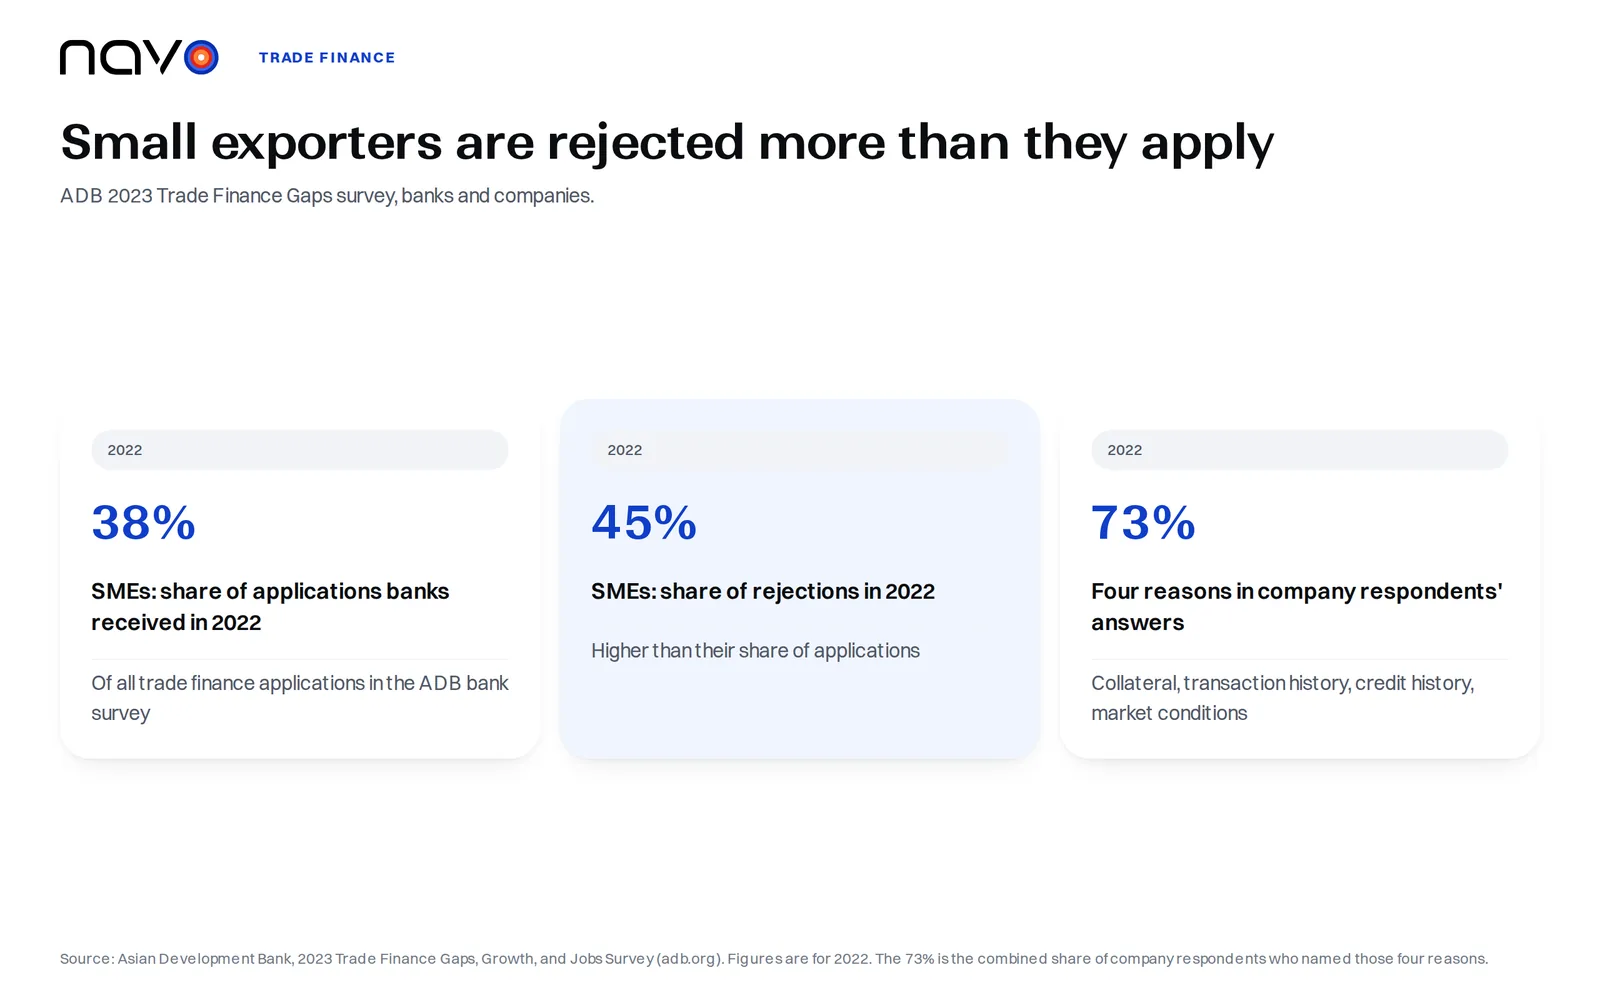
Компании описывают это иначе. В опросе ADB среди компаний четыре фактора вместе объясняли 73% причин отказа, названных респондентами: нехватка обеспечения, которого требуют кредиторы, отсутствие истории операций или долгих отношений с банкирами, недостаточная кредитная история или история исполнения обязательств и неблагоприятные рыночные условия. Одно только обеспечение дало 22%. ADB отмечает, что представления компаний лишь отчасти совпадают с тем, о чём сообщают банки, и что компаниям есть над чем работать внутри, в зоне собственного контроля: финансовая грамотность, умение подать предложение, которое банк может профинансировать, и активная помощь с due diligence и требованиями KYC.
Пресс-релиз ADB за январь 2026 года о более новом опросе указывает, что доля отказов для МСП (41%) снизилась почти до уровня крупных и средних корпораций (40%), хотя это требует дополнительных исследований.
Экспортёр и импортёр хотят противоположного
U.S. International Trade Administration описывает этот конфликт по одной фразе на каждую сторону. Для экспортёра любая продажа остаётся подарком, пока он не получил оплату, поэтому он хочет денег как можно раньше. Для импортёра любой платёж остаётся пожертвованием, пока он не получил товар, поэтому он хочет сначала товар, а оплату отложить, лучше до момента перепродажи. Агентство называет пять основных способов оплаты в международных сделках: предоплата, аккредитивы, документарное инкассо, открытый счёт и консигнация.
Предоплата снимает кредитный риск экспортёра. При этом это наименее привлекательный вариант для покупателя, и экспортёр, который настаивает на ней как на единственном способе продажи, может проиграть конкурентам с лучшими условиями. Открытый счёт находится на другом конце: товар отгружают и доставляют до наступления срока платежа, поэтому это один из самых рискованных вариантов для экспортёра. Тот, кто считает стоимость отправки при таких условиях оплаты, может начать со спотовых морских ставок по перевозчикам, чтобы увидеть цену фрахтового участка.
Аккредитив платит против документов
Аккредитив является договорным обязательством банка иностранного покупателя заплатить, когда экспортёр отгрузит товар и представит требуемые документы своему банку, как его определяет страница ITA об аккредитиве. Экспортёр получает гарантию платежа, а импортёр разумные условия оплаты. Руководство по способам оплаты называет этот инструмент полезным, когда трудно получить надёжную кредитную информацию об иностранном покупателе, а экспортёр доверяет его банку.
Критерий банка записан в самом аккредитиве. Платёж производится при условии, что условия аккредитива выполнены, что проверяется представлением всех необходимых документов.
Qingdao: спор о складских расписках в суде
Кредитование под бумагу предполагает, что бумага соответствует реальному товару. Qingdao является одним из задокументированных случаев, когда это предположение проверяли в суде. В конце мая 2014 года появились доказательства значительного мошенничества с металлом, который якобы хранился на складах в Qingdao и Penglai в Китае. Английский Коммерческий суд зафиксировал это в решении по делу Mercuria v Citibank, вынесенном 22 мая 2015 года, добавив, что расследования продолжаются и что, по-видимому, значительного количества металла на складах может не быть или он мог быть заложен более одного раза. В Penglai Citi якобы держал металл по пяти складским распискам, соответствовавшим примерно 20 000 тонн алюминия. 4 июня 2014 года ему сообщили, что проверка запасов на прошлой неделе обнаружила в порту только 16 000 тонн.
Сделки были репо, а не аккредитивами. Citi подал встречный иск примерно на US$271 миллион как цену металла по срочным продажам и утверждал, что исполнил обязанность по поставке, передав складские расписки с бланковым индоссаментом. Судья с этим не согласился: передача Citi индоссированных складских расписок не была надлежащей поставкой металла Mercuria для целей Master Agreements, поэтому Citi не имел права на решение о взыскании неоплаченной цены этого металла. Это же решение признало, что уведомления, направленные Citi в адрес Mercuria, были действительны и что Mercuria длительно нарушала свои платёжные обязательства, однако Citi на тот момент не имел права на оплату цены металла.
Юридическая фирма HFW, комментируя решение, отметила, что оно иллюстрирует трудности, к которым может привести внешне обычная схема, когда она рушится, и что оно не является окончательным для других участников истории с Qingdao.
Государственная гарантия по кредиту, который стоит за экспортом
Export-Import Bank of the United States описывает свою Working Capital Loan Guarantee на странице Get Financing: для бизнеса, которому не менее года, EXIM работает с частным кредитором и гарантирует основной долг и проценты по 90% экспортной дебиторской задолженности и 75% экспортных запасов. EXIM говорит, что поддерживает кредит банка и увеличивает заёмную способность заёмщика.
Частые вопросы
Защищает ли аккредитив и покупателя, а не только экспортёра?
Да. U.S. International Trade Administration отмечает, что аккредитив защищает и покупателя, потому что обязательство платить не возникает, пока товар не отгружен, как было обещано.
Что такое консигнация в экспорте?
Консигнация является разновидностью открытого счёта, при которой экспортёр получает оплату только после того, как иностранный дистрибьютор продал товар конечному клиенту. До этого момента право собственности остаётся за экспортёром. ITA называет этот метод очень рискованным, потому что никакая оплата не гарантирована.
Проверяет ли документарное инкассо документы покупателя, как аккредитив?
Нет. ITA указывает, что документарное инкассо не предусматривает процесса проверки и даёт лишь ограниченную защиту, если покупатель не платит, хотя банки выступают посредниками. Обычно оно дешевле аккредитивов.